






Jakarta, innews.co.id – Nasabah saat ini banyak dihantui kekhawatiran dananya yang disimpan di bank “dimainkan” bahkan diambil secara sepihak oleh oknum perbankan. Banyak terjadi kasus demikian.
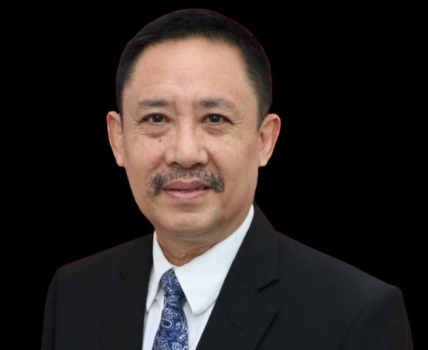
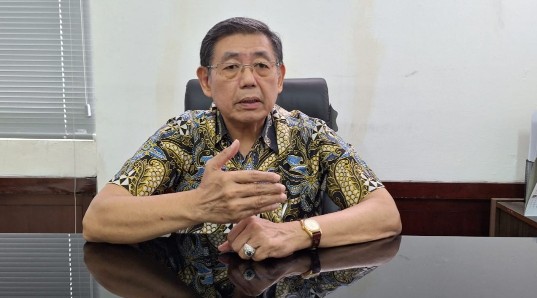
“Dugaan penyalahgunaan simpanan nasabah sangat serius karena menyentuh fondasi kepercayaan terhadap bank,” kata praktisi hukum sekaligus Guru Besar Hukum Perbankan, Universitas Kristen Maranatha, Prof. Dr. H. Hassanain Haykal, SH., M.Hum., Kamis (5/11/2026).
Menurutnya, perlu dibedakan penggunaan dana simpanan secara sah dalam fungsi intermediasi dengan transaksi tanpa otorisasi, manipulasi pencatatan, atau penyalahgunaan akses terhadap dana nasabah.
Prof Haykal dengan lugas meminta pihak perbankan untuk memperketat kepatuhan (compliance) dan melakukan risk assessment secara berkala agar tidak merugikan nasabah.
Langkah-langkah yang harus ditempuh, pertama, bank harus memperkuat kepatuhan berbasis risiko. Setiap transaksi digital harus memiliki dasar otorisasi yang sah, tercatat akurat, dan dapat ditelusuri melalui audit trail yang andal.
Kedua, risk assessment harus berkelanjutan dan disertai pemantauan transaksi berisiko tinggi secara real-time.
Ketiga, risiko insider fraud harus dikendalikan melalui pemisahan fungsi, dual control, pembatasan akses, pemeriksaan independen, dan pengawasan yang efektif.
Keempat, apabila terjadi penyalahgunaan dana, investigasi tidak boleh berhenti pada pelaku langsung. Perlu diperiksa pula kemungkinan kegagalan pengawasan, kelemahan pengendalian internal, atau pembiaran oleh manajemen. Pertanggung jawaban dapat bersifat perdata, administratif, atau pidana, sesuai fakta dan unsur hukum yang terbukti.
“Compliance bukan sekadar pemenuhan peraturan, melainkan instrumen untuk mencegah penyalahgunaan kewenangan, melindungi dana nasabah, dan menjaga integritas industri perbankan,” tegas Anggota Dewan Pakar DPP Ikatan Advokat Indonesia (Ikadin) ini.
Kejahatan perbankan digital
Lebih jauh pakar hukum perbankan ini menguraikan, kejahatan perbankan digital harus dilihat dari tiga dimensi yaitu: kelemahan teknologi, tata kelola, dan kerentanan perilaku manusia.
“Bank perlu memperkuat autentikasi berlapis, pemantauan transaksi secara real-time, deteksi anomali, pengamanan perangkat dan kanal transaksi, serta peringatan dini atas transaksi yang tidak lazim. Mekanisme respons cepat untuk pembekuan akses, penelusuran transaksi, dan koordinasi dengan pihak terkait juga harus berjalan efektif,” ujar Ketua DPC IKADIN Bale Bandung ini.
Selain itu, perlu dilakukan edukasi kepada masyarakat dengan menggunakan contoh modus yang aktual.
“Pada saat yang sama, bank wajib mengevaluasi apakah kerugian terjadi akibat tindakan nasabah, kelemahan autentikasi, kegagalan pengawasan, keterlibatan pihak internal, atau gabungan faktor-faktor tersebut,” urainya.
Menurutnya, paradigma perlindungan harus bergerak dari customer awareness menuju institutional accountability, dalam arti kewaspadaan nasabah dan tanggung jawab bank harus berjalan seimbang. Jangan sampai kemudahan transaksi digital justru membuat seluruh risiko dibebankan kepada nasabah.
“Pihak perbankan juga perlu memastikan personil yang bekerja di dalamnya orang-orang yang capable, bukan ‘pemain’ apalagi perampok uang nasabah. Ini penting bagi kredibilitas bank digital itu sendiri,” pungkasnya. (RN)