






Jakarta, innews.co.id – Tingkat kebocoran data pribadi semakin tinggi di era digital saat ini, termasuk dalam dunia perbankan.
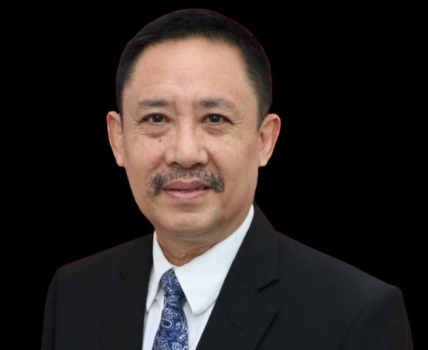
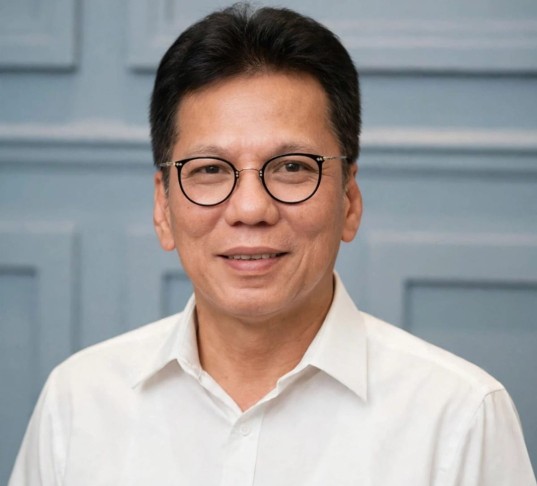
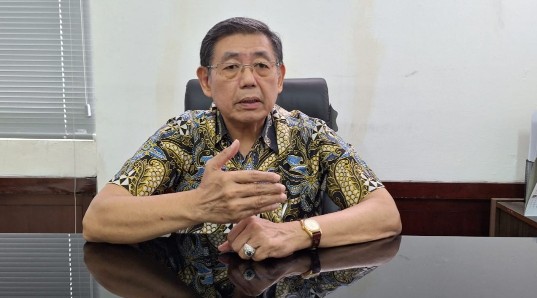
“Kebocoran data pribadi perbankan bukan semata persoalan teknis teknologi informasi, melainkan persoalan hukum, tanggung jawab kelembagaan, dan kepercayaan publik,” kata Guru Besar Hukum Perbankan, Universitas Kristen Maranatha, Prof. Dr. H. Hassanain Haykal, SH., M.Hum., dalam keterangannya, Kamis (5/11/2026).
Baginya, bank wajib menjaga bukan hanya dana nasabah, tetapi juga informasi pribadi yang dipercayakan kepadanya.
Bila kebocoran terhadap data-data pribadi di perbankan terjadi, nasabah bisa menyampaikan pengaduan ke pihak bank dan meminta penjelasan serta penyelesaian kerugian.
“Apabila penanganannya tidak memadai atau terdapat dugaan pelanggaran perlindungan konsumen, nasabah dapat mengadu kepada OJK,” ujarnya.
Selain itu, nasabah juga dapat menempuh gugatan perdata berdasarkan wanprestasi atau perbuatan melawan hukum, sesuai kewajiban yang dilanggar, dengan membuktikan kerugian dan hubungan sebab akibat.
Dijelaskan, apabila terdapat unsur perolehan, pengungkapan, atau penggunaan data pribadi secara melawan hukum, proses pidana dilakukan berdasarkan UU Nomor 27 Tahun 2022 dan peraturan perundang-undangan lainnya.
UU Perlindungan Data Pribadi (PDP) mengatur kewajiban pemberitahuan tertulis oleh pengendali data pribadi paling lambat 3 x 24 jam sejak terjadinya kegagalan pelindungan data pribadi kepada subjek data dan lembaga yang berwenang.
Meski demikian, kebocoran tidak otomatis membuktikan kesalahan bank atau mewajibkan ganti rugi. Perlu diteliti kepatuhan standar keamanan dan hubungan kausalnya. Intinya, semakin besar ketergantungan bank pada teknologi, semakin tinggi pula tuntutan akuntabilitas hukumnya.
Pengelolaan risiko
Lebih jauh praktisi hukum sekaligus Alumni Lemhannas Angkatan 55 ini menjelaskan, POJK Nomor 21 Tahun 2023 tentang Layanan Digital oleh Bank Umum merupakan langkah penting dalam pengaturan layanan digital dan pengelolaan risikonya.
“Meski begitu, kecukupan regulasi tidak dapat dinilai hanya dari kelengkapan norma. Yang lebih menentukan adalah efektivitas penerapan dan pengawasan,” tukas Profesor muda yang juga berprofesi sebagai auditor dan mediator ini.
Setidaknya terdapat tiga tantangan yakni, kesenjangan antara kepatuhan administratif dan keamanan yang nyata, ketergantungan bank pada penyedia teknologi pihak ketiga, serta munculnya risiko baru akibat perkembangan kecerdasan buatan, penyalahgunaan identitas digital, dan serangan siber.
Prof Haykal menyarankan agar POJK 21/2023 dibaca bersamaan dengan UU PDP, POJK Nomor 22 Tahun 2023 tentang Pelindungan Konsumen dan Masyarakat di Sektor Jasa Keuangan, serta aturan manajemen risiko dan teknologi informasi bank yang berlaku.
Dia menegaskan, pengawasan harus diarahkan pada risk-based supervision dan continuous compliance, bukan sekadar pemeriksaan dokumen.
“Regulasi yang efektif bukan yang menjanjikan tidak akan pernah ada insiden, melainkan yang memastikan pencegahan, deteksi, pertanggung jawaban, dan pemulihan,” tegasnya. (RN)